

Imposto Seletivo: o que é e como vai funcionar o “imposto do pecado”?
educação financeirafinanças
Salve este artigo para ler
ou continuar depois.
ou continuar depois.
O Imposto Seletivo (IS) é um tributo federal criado pela Reforma Tributária, que incidirá sobre a produção e a comercialização de produtos e serviços que sejam prejudiciais à saúde ou à natureza.
Também conhecido como o “imposto do pecado“, o IS deve entrar em vigor a partir de 2027, com alíquotas variáveis conforme o produto ou serviço em questão, buscando desestimular seu uso.
Na continuação da leitura, explicamos tudo o que você precisa saber sobre o IS, como os produtos que terão incidência da tarifa, isenções previstas e quando começa o Imposto Seletivo.
|
Confira as melhores soluções
meutudo para você |
|||
|---|---|---|---|
| Produto | Taxa a partir de | Pagamento | |
| Antecipação Saque-aniversário | 1,79% a.m | antecipe a partir de R$50 | |
| Consignado Privado CLT | 1,89% a.m. | parcelamento em até 96x | |
| Simular | |||
O que você vai ler neste artigo:



O que é o Imposto Seletivo?
O Imposto Seletivo foi criado pela Reforma Tributária visando substituir parte da arrecadação anteriormente feita através da cobrança do Imposto sobre Produtos Industrializados (IPI), que será extinto nos próximos anos.
O principal objetivo do IS é desestimular o consumo de produtos considerados prejudiciais à saúde ou ao meio ambiente, com incidência única sobre a produção, extração, comercialização ou importação destes itens ou serviços.
Fique no topo com a meutudoAdicione a meutudo como preferência de fonte de busca no seu Google
Antes mesmo de sua vigência, o imposto já ficou conhecido popularmente como o “imposto do pecado”, já que busca tributar de forma mais rígida produtos e serviços cujo uso é desencorajado.
O imposto também busca reverter os altos gastos do sistema de saúde pública e do meio ambiente, causados pela sua aquisição e consumo.
O Imposto Seletivo está previsto no art. 153, VIII, da Constituição Federal, na Emenda Constitucional 132/2023, e também no artigo 409 da Lei Complementar 214/2025.
O que será taxado pelo Imposto Seletivo?
Terão incidência do Imposto Seletivo veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas, bebidas açucaradas e bens minerais, além de concursos de prognósticos ou fantasy sport com base legal, segundo a Lei Complementar nº 214/2025.
Os tributos aplicáveis serão correspondentes às atuais alíquotas do IPI, com a aplicação de fatores específicos de conversão.
Os bens taxados pelo IS são identificados pelos códigos da Nomenclatura Comum do Mercosul (NCM), baseada no Sistema Harmonizado (SH).
Confira, na tabela abaixo, todos os itens que terão incidência do Imposto Seletivo:
Quais são as alíquotas do Imposto Seletivo em 2027?
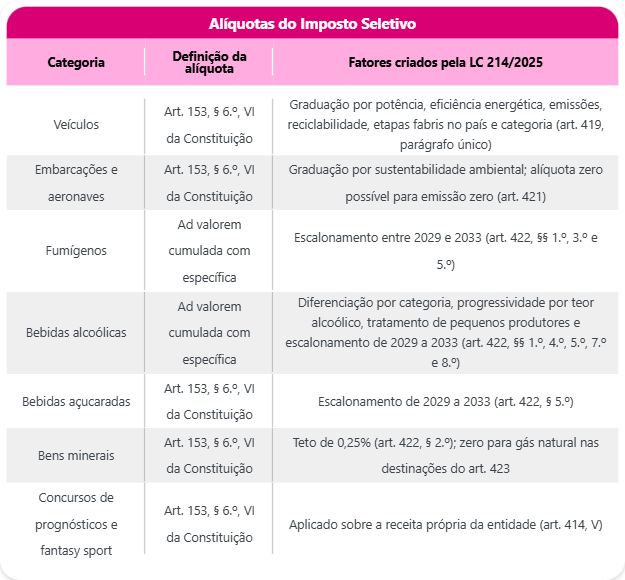
As alíquotas do Imposto Seletivo são definidas pelo art. 153, § 6.º, VI, da Constituição Federal e pela Lei Complementar 214/2025, que estabeleceu os tetos, os critérios aplicáveis e a forma de cálculo.
Já as alíquotas do Imposto Seletivo para 2027 foram definidas pela Medida Provisória 1.399/2026.
A MP aplica a carga tributária do IPI, com fator de conversão, a cigarros, bebidas, veículos, aeronaves e embarcações, alíquota de 0,5% para concursos de prognósticos e zero para bens minerais extraídos, até o fim de 2027.
Confira um resumo do que a Lei Complementar define para cada grupo, na imagem abaixo:
Saiba mais: Quais são tributos federais, estaduais e municipais?
Como serão definidas as alíquotas permanentes para 2028?
De 2028 em diante, as alíquotas do Imposto Seletivo devem ser redefinidas.
O Poder Executivo tem até o dia 31 de maio de 2027 para enviar ao Congresso Nacional um Projeto de Lei (PL) estabelecendo as taxas definitivas do tributo.
O PL será elaborado com foco na aplicação de alíquotas que cumpram o objetivo principal do Imposto Seletivo, que é desestimular a produção e o consumo de itens considerados prejudiciais, seja à saúde ou ao meio ambiente.
Com a aprovação desse PL, as novas regras e valores permanentes devem entrar em vigor em 2028, substituindo as regras de transição que serão aplicadas em 2027.
Isenções, reduções e exceções do imposto
O Imposto Seletivo atinge diversos produtos e serviços, porém, a legislação prevê também regras específicas de isenção, tratamentos diferenciados e alíquota zero para certos casos.
Conforme a Medida Provisória e a Lei Complementar, as principais isenções incluem:
- Veículos para PCD, TEA e táxis: a lei prevê aplicação de alíquota zero na compra de veículos para pessoas com deficiência (PCDs), pessoas com Transtorno do Espectro Autista (TEA) e taxistas profissionais.
- Veículos sustentáveis: modelos de veículo que atendem a critérios de sustentabilidade, como menor emissão de poluentes e maior eficiência energética, têm tratamento diferenciado e alíquota zero. Isso incentiva o uso de alternativas de transporte que causem menor impacto ambiental.
- Caminhões e veículos de carga: o IS também não incide sobre veículos de carga pesados, especificamente caminhões que possuem Peso Bruto Total (PBT) igual ou acima de 3,5 toneladas. Dessa categoria, apenas as picapes ficam de fora, sendo tributadas normalmente.
- Segurança Pública e Forças Armadas: bens adquiridos para uso estritamente operacional por órgãos de segurança pública e pelas Forças Armadas, como viaturas, aeronaves e embarcações, ficam totalmente isentos do tributo.
- Exportações, energia elétrica e telecomunicações: o Imposto Seletivo não será cobrado sobre operações de exportação. A Lei Complementar também prevê a não incidência do imposto sobre serviços de telecomunicações e energia elétrica.
Quer continuar aprendendo com nossos conteúdos? Entre no canal meutudo no WhatsApp e fique sempre atualizado sobre as novidades!
Quem paga o imposto e como é calculado?
O imposto será pago, na prática, pelas empresas que atuam na primeira etapa da cadeia econômica, ou seja, fabricantes, produtores, extratores ou importadores dos produtos sujeitos à taxação.
O consumidor final não paga o tributo diretamente ao governo, mas poderá sentir o impacto financeiro da sua aplicação, pois o valor poderá ser repassado e embutido no preço final do item.
O Imposto Seletivo tem aplicação monofásica, ou seja, é cobrado apenas uma vez ao longo da cadeia de circulação do produto.
Diferentemente do funcionamento de outros tributos, o pagamento do IS não gera direito a crédito tributário para as empresas compradoras nas etapas seguintes, como distribuidores e varejistas.
Para definir o valor a pagar sobre o item, a legislação estabelece que o cálculo pode ser feito de duas formas, variando conforme a categoria do produto ou serviço. São elas:
- Ad valorem: um percentual específico é aplicado sobre o valor da operação. O cálculo incide sobre o preço bruto e integral da venda ou sobre um valor de referência de mercado, incluindo juros, multas e encargos financeiros.
- Específica: a taxa é um valor fixo cobrado por unidade de medida, independentemente do preço final do produto. Pode ser calculada por quantidade, peso, volume em litros ou teor alcoólico. É o formato mais comum para produtos fumígenos e bebidas.
Com a regulamentação estabelecida pela Medida Provisória 1.399/2026, as empresas terão sua rotina facilitada com o novo modelo de apuração assistida.
A própria Receita Federal deverá utilizar as informações das notas fiscais eletrônicas emitidas para pré-calcular o saldo devedor mensal do tributo.
A conferência dos dados e o ajuste de possíveis erros caberão aos contribuintes, que deverão acessar o portal do sistema, conferir as informações e ajustar possíveis divergências, confirmando os valores recolhidos.
Em relação ao faturamento, o Imposto Seletivo não é cobrado sobre ele mesmo, ou seja, não integra a própria base de cálculo.
Valores como Imposto sobre Bens e Serviços (IBS) e Contribuição sobre Bens e Serviços (CBS) também não entram nessa apuração.
Por outro lado, como o IS compõe o custo direto do produto, o valor total será incluído na base de cálculo para a cobrança de novos impostos sobre o consumo (IBS e CBS).
Também será integrado à base do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e do Imposto Sobre Serviços (ISS) nos anos de transição em que esses tributos seguirem em vigor.
Quando começa o Imposto Seletivo?
O Imposto Seletivo começa a ser cobrado oficialmente no dia 2 de fevereiro de 2027, seguindo as regras e alíquotas estabelecidas pela Medida Provisória 1.399/2026. Em janeiro de 2027, o novo tributo ainda não estará em vigor.
Durante janeiro, as regras antigas continuam valendo temporariamente e as empresas devem seguir pagando o Imposto sobre Produtos Industrializados (IPI), conforme estabelecido pelas regras de transição da Proposta de Emenda à Constituição (PEC) da Reforma Tributária.
É importante destacar que as alíquotas aplicadas em 2027 serão apenas transitórias.
As taxas definitivas do Imposto Seletivo passarão a valer apenas em janeiro de 2028, com os valores finais definidos por um Projeto de Lei que deve ser enviado ao Congresso Nacional até maio de 2027.
Leia também: Principais tipos de impostos que brasileiros pagam
O Imposto Seletivo vai encarecer os produtos?
Para o consumidor final, a resposta dependerá do ano e da adaptação do mercado à mudança.
Como o tributo é cobrado logo no início (na produção ou importação), o impacto no bolso dos compradores vai depender de quanto desse custo extra será repassado ao preço final dos produtos pelas empresas.
Em 2027, que será o ano de transição, a tendência é que não haja um aumento expressivo por conta do Imposto Seletivo.
Isso porque as alíquotas definidas para o primeiro ano buscam apenas manter a carga tributária já existente hoje, com a cobrança do IPI.
Na prática, apesar da mudança de nome e de formato, o valor deve continuar semelhante.
Porém, a partir de 2028, como o principal objetivo do “imposto do pecado” é encarecer para desestimular o consumo dos itens nocivos, a expectativa é de que as alíquotas permanentes sejam mais altas para alguns produtos.
Caso essa carga tributária mais pesada seja confirmada pelo novo Projeto de Lei, a tendência é que os fabricantes repassem o custo mais alto, tornando os cigarros, bebidas e outros itens taxados mais caros nos próximos anos.
O que ainda pode mudar?
As regras para 2027 já estão publicadas na Medida Provisória 1.399/2026, porém, o cenário geral para o Imposto Seletivo ainda não é definitivo.
A MP vale como lei, mas precisa ser analisada e votada pelo Congresso Nacional para não perder a validade.
Durante o processo de tramitação, podem ser propostas emendas que alterem as alíquotas ou os critérios de cobrança e isenção que valerão para o ano de transição.
Aprenda: Planejamento tributário: o que é, tipos e como escolher
No entanto, mudanças maiores devem ocorrer durante a definição das regras e taxas definitivas, que serão aplicadas a partir de 2028.
Como o objetivo da lei é aumentar a taxação de produtos nocivos e desestimular o seu consumo, esperam-se muitas negociações, especialmente entre os setores mais afetados pelo tributo.
Ou seja, tanto em 2027, que é o ano de transição, como de 2028 em diante, é possível que mudanças sejam aplicadas ao Imposto Seletivo.
Impacto para as empresas e como se preparar
A vigência do Imposto Seletivo pode exigir atenção especial das empresas, especialmente as que atuam na produção, extração e importação de itens taxados.
O imposto não gera créditos tributários para as etapas seguintes da cadeia de circulação do produto e passa a compor a base de cálculo de outros impostos, como IBS e CBS.
Esses fatores podem trazer um impacto na definição de preços, na margem de lucro e no capital de giro das empresas.
Para se preparar para as mudanças e evitar problemas junto à Receita Federal a partir de 2027, as empresas podem adotar algumas medidas práticas como:
- Revisão da classificação fiscal: o imposto incide exclusivamente sobre os códigos NCM (Nomenclatura Comum do Mercosul) definidos na lei. Por isso, é importante fazer uma auditoria e garantir que os produtos da empresa estejam classificados corretamente. Um erro nessa etapa pode gerar pagamento indevido do tributo e resultar em multas por sonegação.
- Atualização de sistemas e processos: sistemas de gestão e emissão de notas devem ser atualizados com as novas regras e tributos, incluindo o IS na base de cálculo de outros tributos. Além disso, as rotinas fiscais devem ser adaptadas para a apuração assistida da Receita Federal.
- Estratégia de produtos: considerando que o objetivo do imposto é desestimular itens nocivos e que as alíquotas devem subir a partir de 2028, as empresas têm a oportunidade de repensar suas linhas de produção, seja investindo em versões mais sustentáveis, melhorando a eficiência energética ou alterando composições para garantir isenções, alíquotas zero ou tributações reduzidas.
O Imposto Seletivo representa uma mudança estratégica trazida pela Reforma Tributária, buscando proteger a saúde pública e o meio ambiente.
Durante o período de transição (2027), é possível que as taxas sejam mais tranquilas, mas, a partir de 2028, a tendência é que os produtos nocivos fiquem, de fato, mais caros, da produção ao bolso do consumidor final.
Se este conteúdo foi útil, não deixe de se cadastrar gratuitamente aqui para receber mais artigos informativos semanalmente em seu e-mail.
Isto foi útil?
Obrigado por avaliar!
Ainda tem dúvidas?
FAQ
Perguntas frequentes
O Imposto Seletivo substitui o IPI?
O Imposto Seletivo ocupa parte do espaço do IPI, que terá alíquota zerada para a maioria dos casos a partir de 2027, mas o IS possui regras diferentes e um objetivo próprio, buscando desestimular o consumo de produtos nocivos à saúde e ao meio ambiente.
Ainda tem dúvidas?
Carro elétrico paga Imposto Seletivo?
Depende da categoria do carro. Veículos enquadrados como “versão sustentável”, com maior eficiência energética e menor emissão de poluentes, podem ser beneficiados com alíquotas reduzidas ou alíquota zero.
Ainda tem dúvidas?
Caminhão paga Imposto Seletivo?
Não. O imposto não incide sobre veículos pesados de carga, especificamente os caminhões com Peso Bruto Total (PBT) igual ou maior que 3,5 toneladas. Picapes não entram na regra de isenção e continuam sendo taxadas normalmente.
Ainda tem dúvidas?
O Imposto Seletivo incide sobre exportações?
Como regra geral, não há cobrança do tributo sobre exportações. A exceção prevista na lei é a extração de bens minerais, mas a Medida Provisória em vigor garantiu alíquota zero para esse setor durante o ano de transição, ou seja, 2027.
Ainda tem dúvidas?
Bebida artesanal tem desconto no Imposto Seletivo?
Sim. A legislação prevê um tratamento diferenciado para proteger os pequenos negócios. Produtores de bebidas artesanais de menor porte poderão ter uma redução de até 40% no imposto cobrado, conforme os critérios da Medida Provisória.
Ainda tem dúvidas?
Como ficam as importações com o Imposto Seletivo?
O imposto também será cobrado na importação dos produtos listados na lei. Para evitar desequilíbrios no mercado, a Medida Provisória prevê ajustes para garantir a competitividade justa entre as mercadorias importadas e as de fabricação nacional.
Ainda tem dúvidas?

Lisandra Pinheiro 
Lisandra Pinheiro é graduanda em Letras e faz parte da meutudo desde 2021. Começou na área de Customer Experience, e hoje, atua como redatora na equipe de Conteúdo. Se dedica especialmente a artigos previdenciários, trabalhistas e financeiros, ajudando as pessoas a se educarem sobre seus direitos e finanças. Nas horas vagas, adora apreciar um cafezinho e escrever poesia.
1603 artigos escritos


Aplicativo bem fácil de usar
Comentário retirado da nossa pesquisa de satisfação 14/04/2023Atenção e o respeito à minha necessidade
Comentário retirado da nossa pesquisa de satisfação 07/03/2023É um aplicativo muito bom e tudo que tem nele é verdade, não fake news
Comentário retirado da nossa pesquisa de satisfação 30/01/2023Achei muito rápido, sem tanta burocracia
Comentário retirado da nossa pesquisa de satisfação 08/03/2023