
55% sentem que a cesta básica subiu muito; mais de 70% esperam nova alta, aponta pesquisa
datatudo
Salve este artigo para ler
ou continuar depois.
ou continuar depois.
O orçamento do supermercado é um dos primeiros lugares onde o aperto no bolso aparece: é uma despesa recorrente, difícil de adiar e sensível a qualquer alta de preço.
A datatudo realizou aqui no blog uma pesquisa, com 52.476 leitores do blog da meutudo, entre 27 de agosto e 21 de setembro de 2026, sobre os gastos de supermercado, com recorte por região e faixa etária.
A seguir, apresentamos dados da pesquisa mostrando como o poder de compra, o gasto mensal, as estratégias de economia e o peso da cesta básica variam entre regiões e faixas etárias, além de explicar quando o crédito pode ajudar a reorganizar as contas.
O que você vai ler neste artigo:



37% dizem comprar menos itens no mercado; preço é o principal motivo
Uma parcela relevante dos entrevistados relata queda no consumo: os dados da pesquisa datatudo mostram que 37% estão comprando menos, e apontam o preço como o principal responsável por essa mudança.
Nos tópicos a seguir, mostramos como essa redução se distribui entre as regiões e, em uma pergunta separada, quanto os entrevistados gastam por mês no mercado.
Fique no topo com a meutudoAdicione a meutudo como preferência de fonte de busca no seu Google
Quem diz que está comprando menos
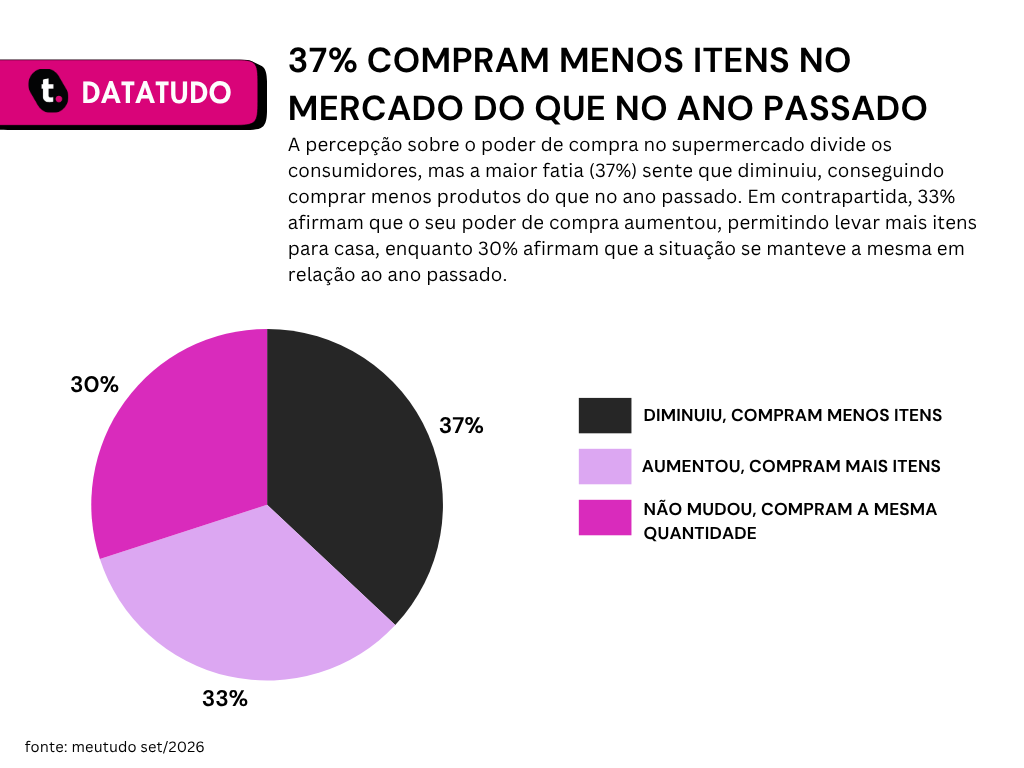
De acordo com as respostas dos entrevistados na pesquisa, o poder de compra está dividido: 33% afirmam que aumentou, adquirindo mais itens do que no ano anterior, e 30% relatam que a quantidade comprada não mudou.
Por outro lado, 37% afirmam que seu poder de compra diminuiu no período.
Confira no gráfico a seguir esse resultado geral:
Entre quem compra menos, 47% apontam o aumento constante de preços como o principal motivo, 35% dizem que ganham menos e 18% citam as duas razões: ganham menos e os produtos ficaram mais caros.
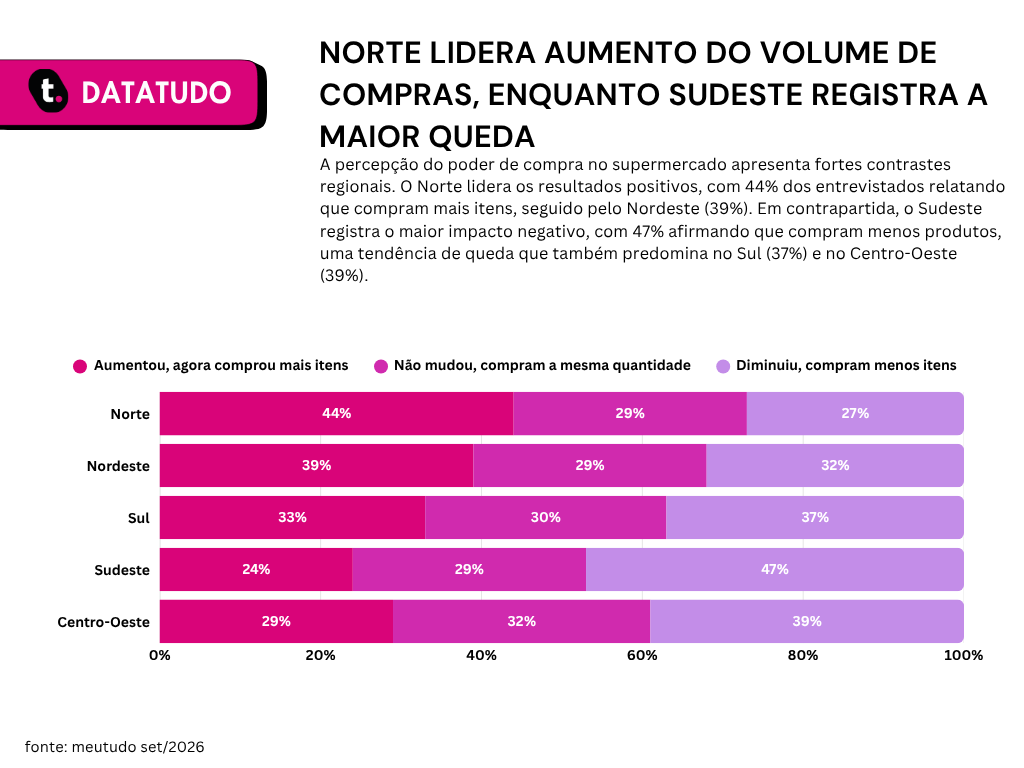
Essa redução, porém, não acontece da mesma forma em todas as regiões do país. No Sudeste, 47% dos entrevistados afirmaram comprar menos itens.
São 20 pontos percentuais a mais do que no Norte, região com o menor percentual (27%) e também a que mais registra aumento no consumo (44%).
Confira a seguir os dados detalhados por região:
O recorte por faixa etária mostra que a proporção de quem compra menos itens cresce com a idade: 24% entre 18 e 29 anos, 30% entre 30 e 45 anos, 50% entre 46 e 64 anos e 61% entre os participantes com 65 anos ou mais.
Quanto se gasta por mês no mercado
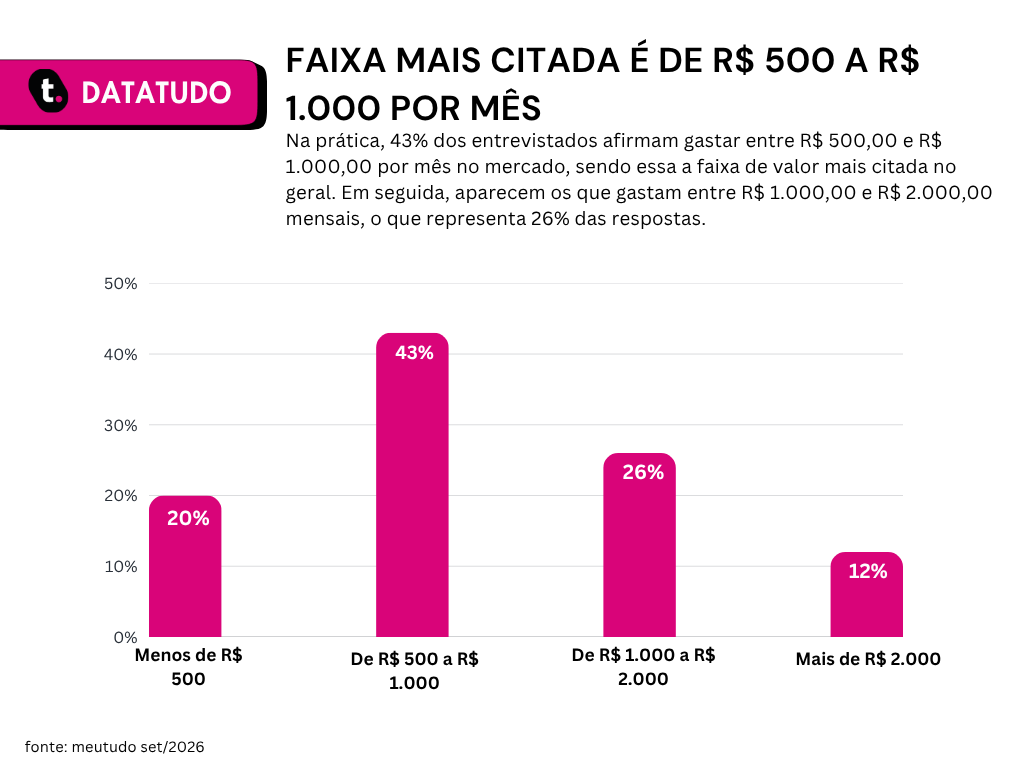
Quanto ao gasto mensal, a faixa mais citada é a de R$ 500,00 a R$ 1.000,00: 43% dos entrevistados afirmam gastar esse valor por mês no mercado.
Em seguida, aparecem aqueles que gastam de R$ 1.000,00 a R$ 2.000,00 mensais, somando 26% das respostas, como mostra o gráfico a seguir.
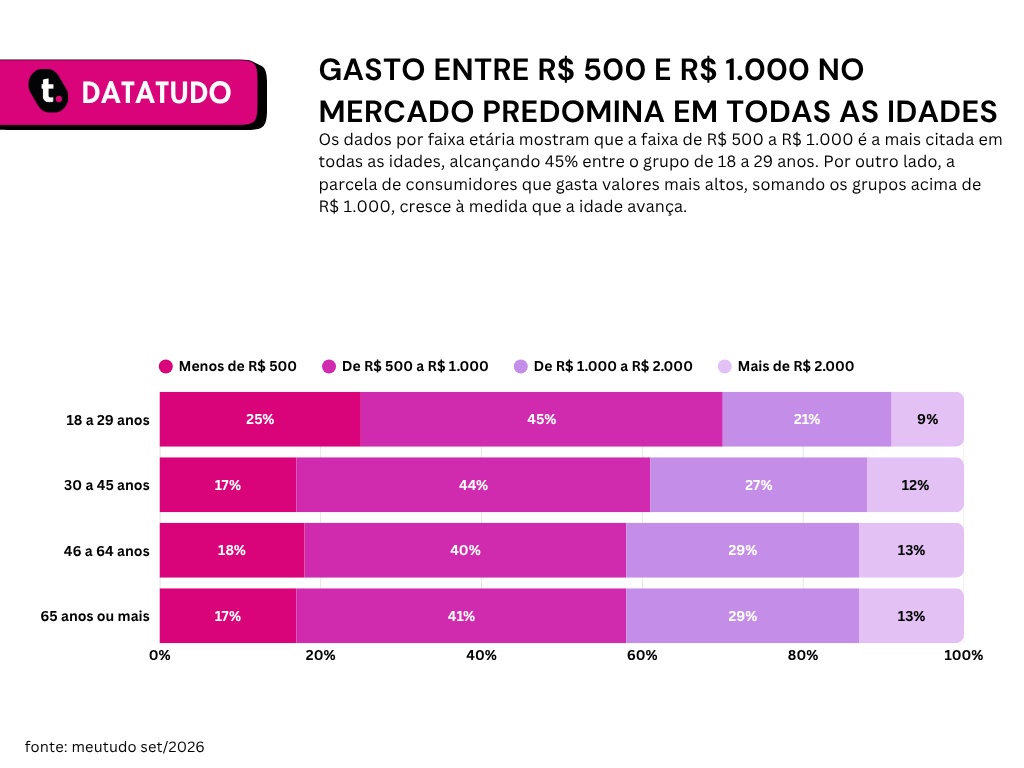
Os mais jovens concentram mais quem gasta pouco: 25% dos entrevistados de 18 a 29 anos gastam menos de R$ 500,00, contra 17% a 18% nas demais faixas.
Confira a seguir como esse gasto mensal se distribui por faixa etária:
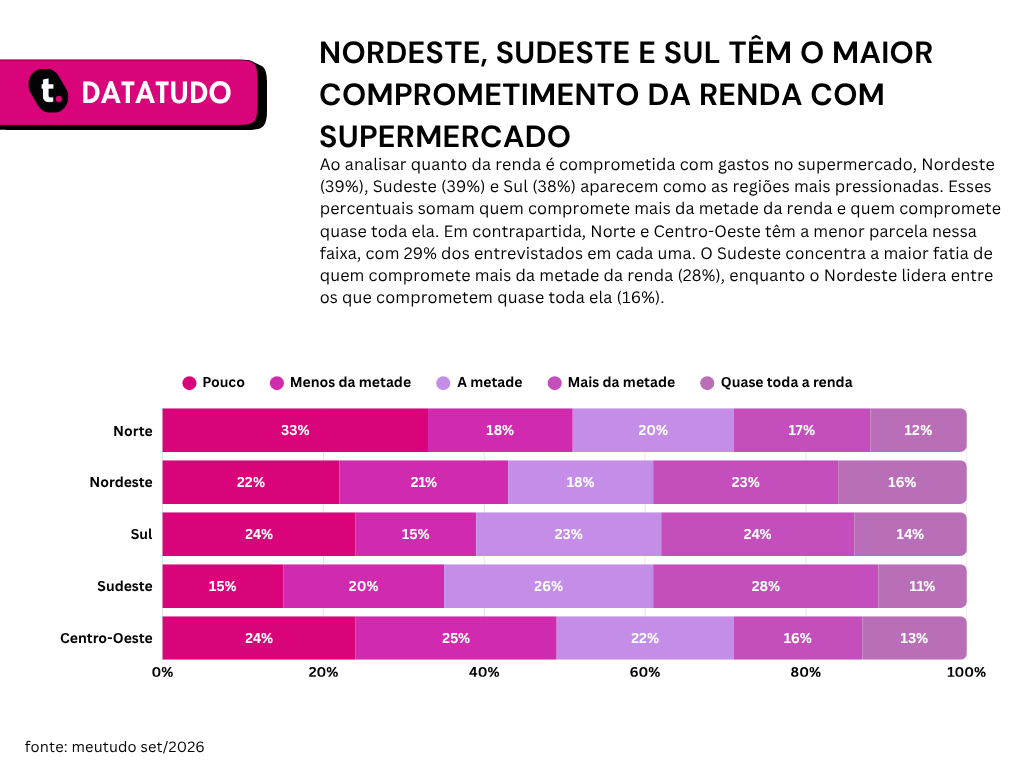
Ao perguntar quanto da renda é comprometida com o supermercado, Sudeste (39%), Nordeste (39%) e Sul (38%) aparecem como as regiões mais pressionadas.
Esses percentuais somam as respostas “mais da metade da renda” e “quase toda a renda” do gráfico: nessas regiões, essa parcela dos entrevistados compromete mais da metade da renda com a despesa, contra 29% no Norte e no Centro-Oeste. Confira a seguir.
As táticas para fazer o dinheiro render
Nos próximos tópicos, mostramos como forma de pagamento, frequência das compras, local de compra e troca de marcas aparecem nas estratégias dos entrevistados para economizar.
Saiba também: Como se organizar para reduzir despesas fixas?
Pix e dinheiro lideram, e metade divide as compras ao longo do mês
De acordo com os entrevistados, 45% utilizam Pix ou dinheiro como principal meio de pagamento no mercado.
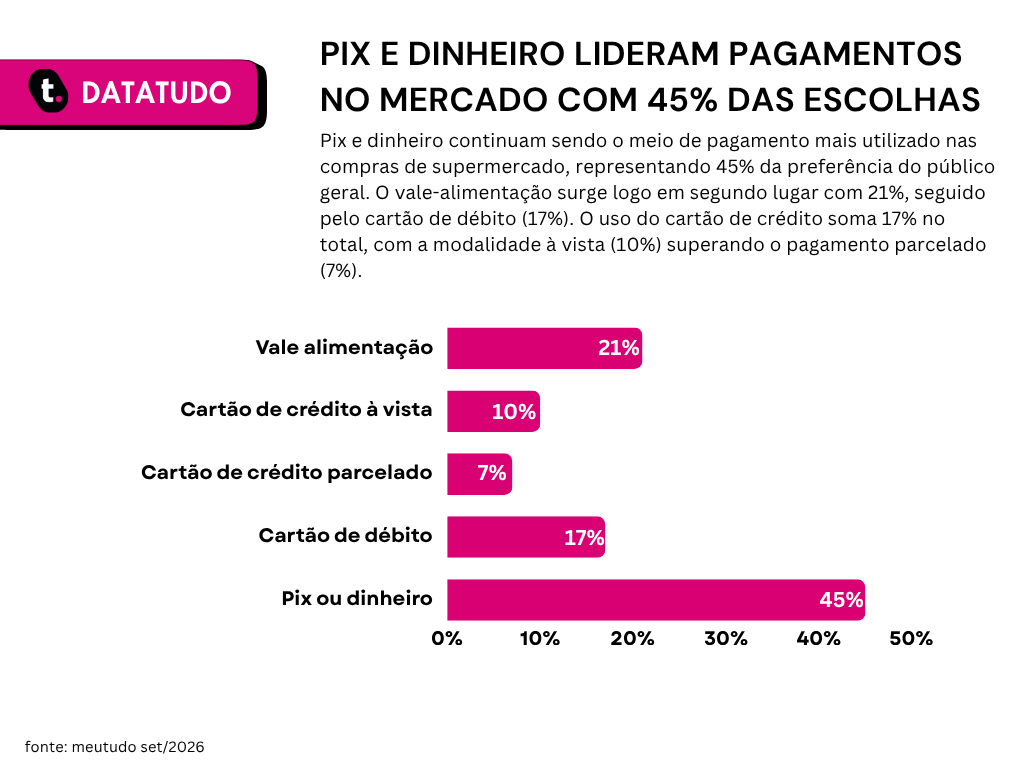
As demais opções são o vale-alimentação (21%), o cartão de débito (17%), o cartão de crédito à vista (10%) e o cartão de crédito parcelado (7%).
Confira no gráfico a seguir esse resultado geral:
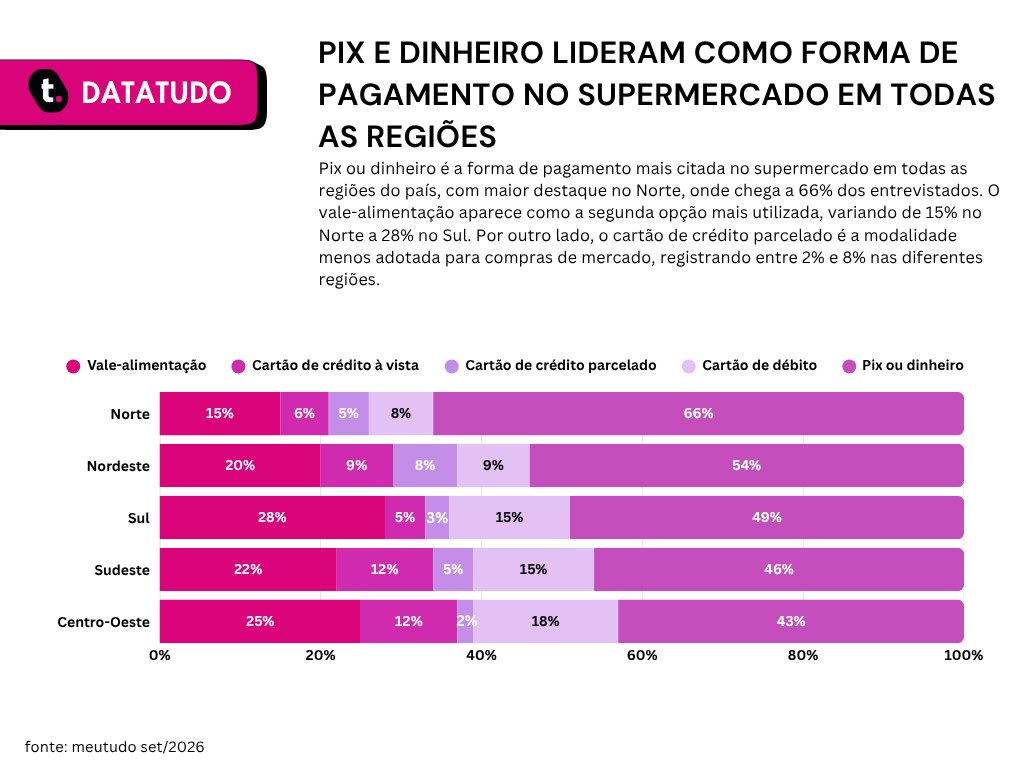
Na pesquisa, Pix e dinheiro formavam uma única opção de resposta, enquanto crédito à vista, crédito parcelado e débito foram opções separadas.
Confira a seguir como essa preferência se distribui por região:
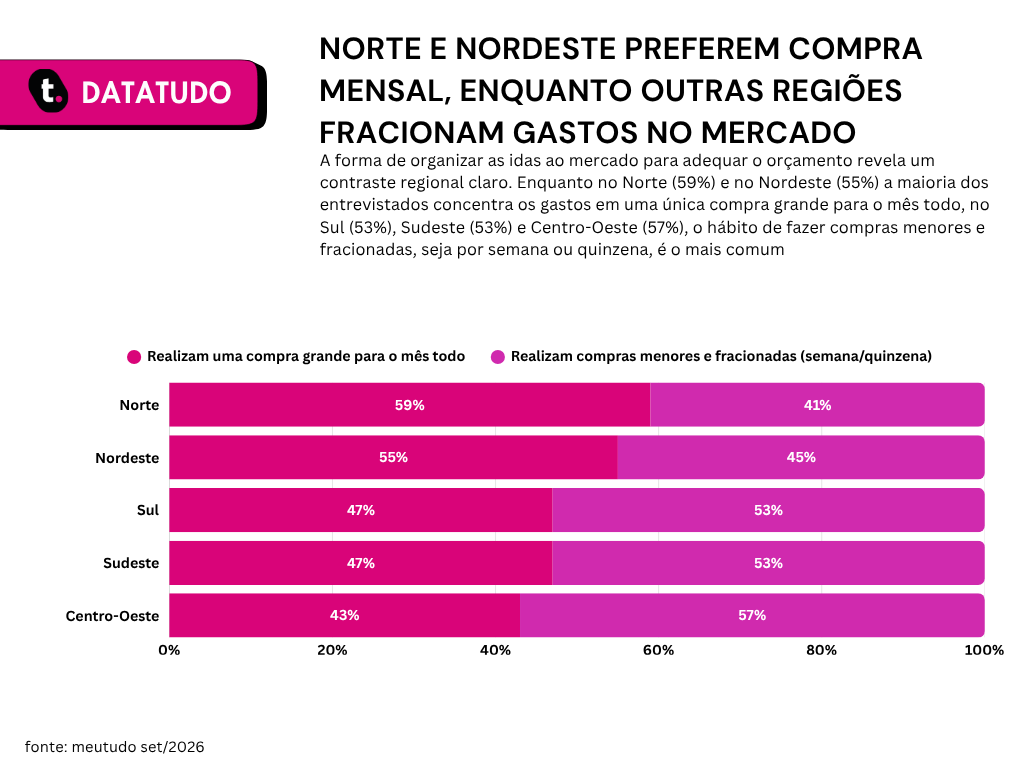
Outro hábito identificado é o fracionamento: metade dos participantes prefere fazer compras semanais ou quinzenais, em vez de uma única compra mensal.
Enquanto no Norte e no Nordeste a maioria dos entrevistados concentra os gastos em uma grande compra mensal, no Sul, Sudeste e Centro-Oeste o hábito de fracionar as compras semanal ou quinzenalmente é predominante, conforme apresentado no gráfico abaixo:
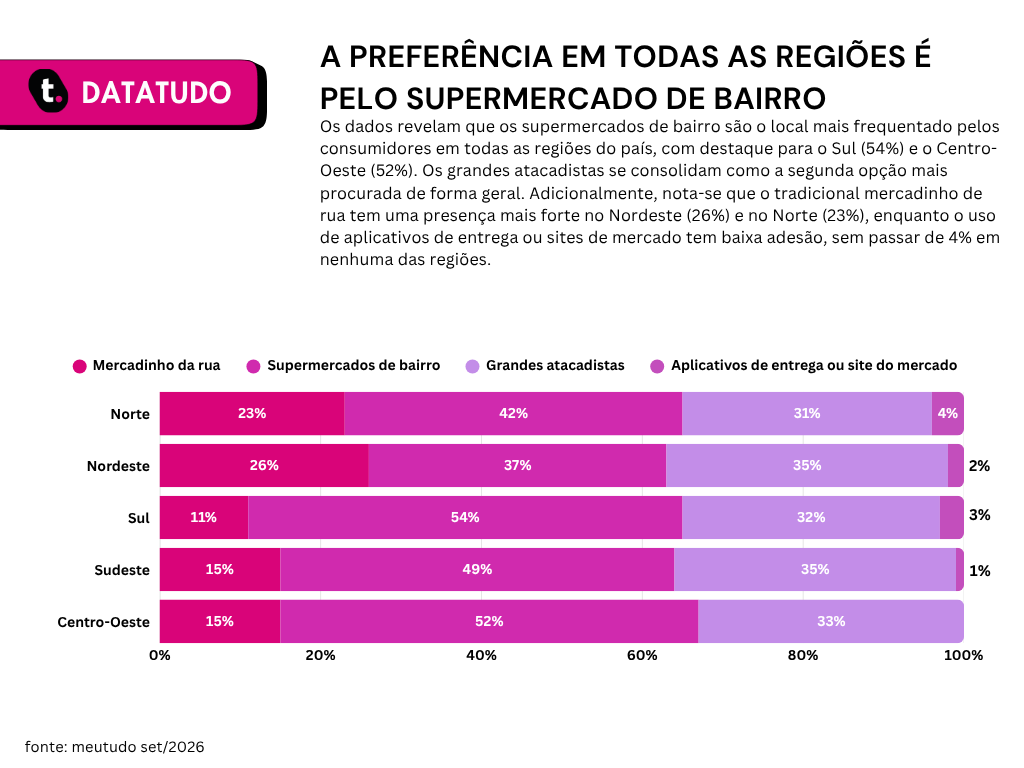
Os supermercados de bairro aparecem na pesquisa como a escolha principal para as compras do dia a dia (46%), superando grandes atacadistas e mercadinhos locais.
Os dados a seguir apresentam os locais de compra mais frequentados em cada região do país, citados entre os participantes da pesquisa:
Trocar de marca é a mudança mais comum para economizar
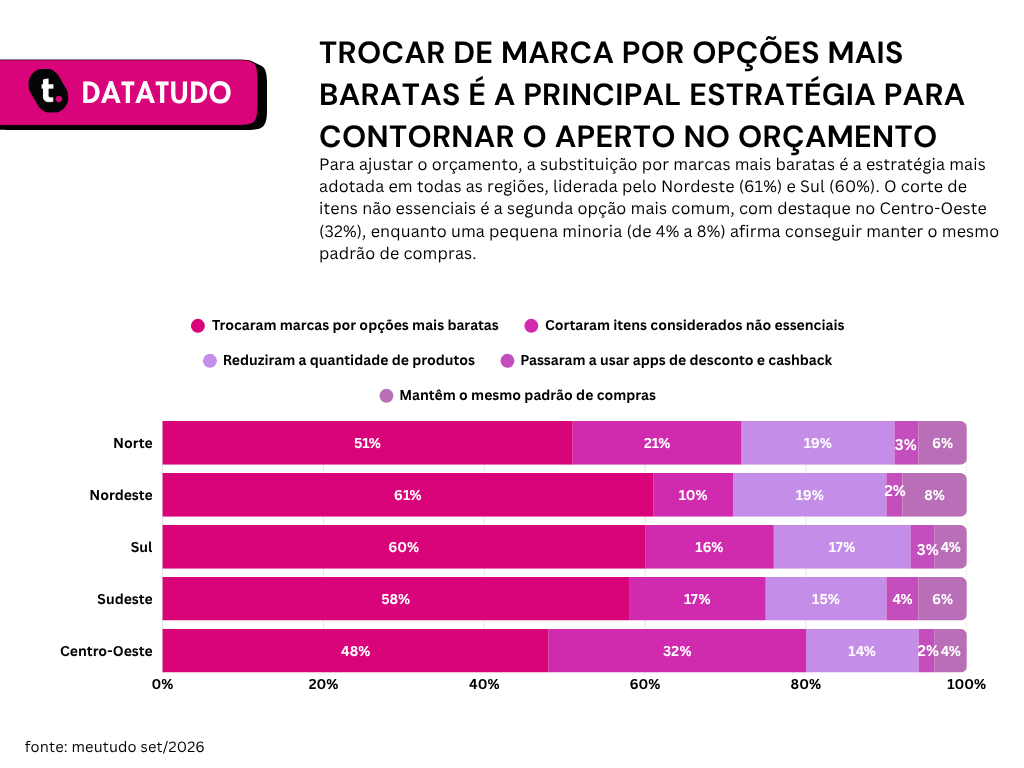
Entre as mudanças de hábito declaradas, a mais citada é a troca de marcas.
Em todas as regiões, trocar de marca por opções mais baratas foi a mudança mais comum (57% no geral, de 48% no Centro-Oeste a 61% no Nordeste). Confira a seguir:
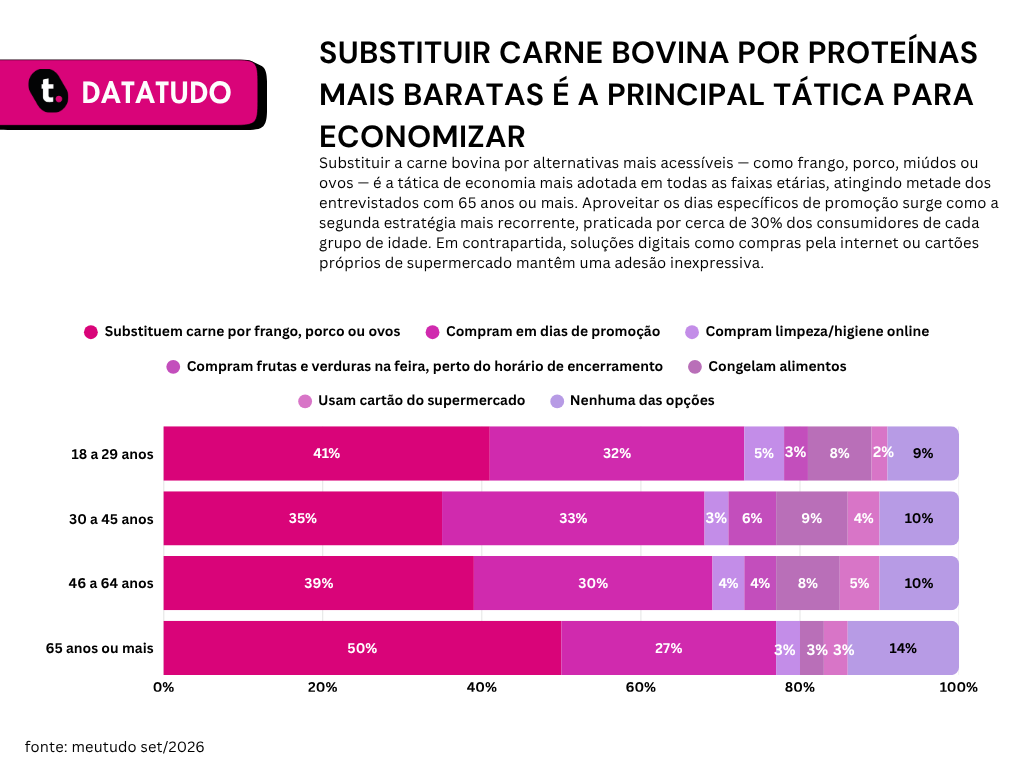
Em outra pergunta, sobre táticas específicas de economia, a mais citada é substituir a carne bovina por frango, porco, miúdos ou ovos, apontada por 39% das respostas no geral e por 50% das respostas entre os entrevistados com 65 anos ou mais.
Confira também: Como economizar nas compras no mercado
Essas estratégias variam conforme a faixa etária dos entrevistados, como mostra o gráfico a seguir.
Cesta básica pesa mais e a expectativa é de piora
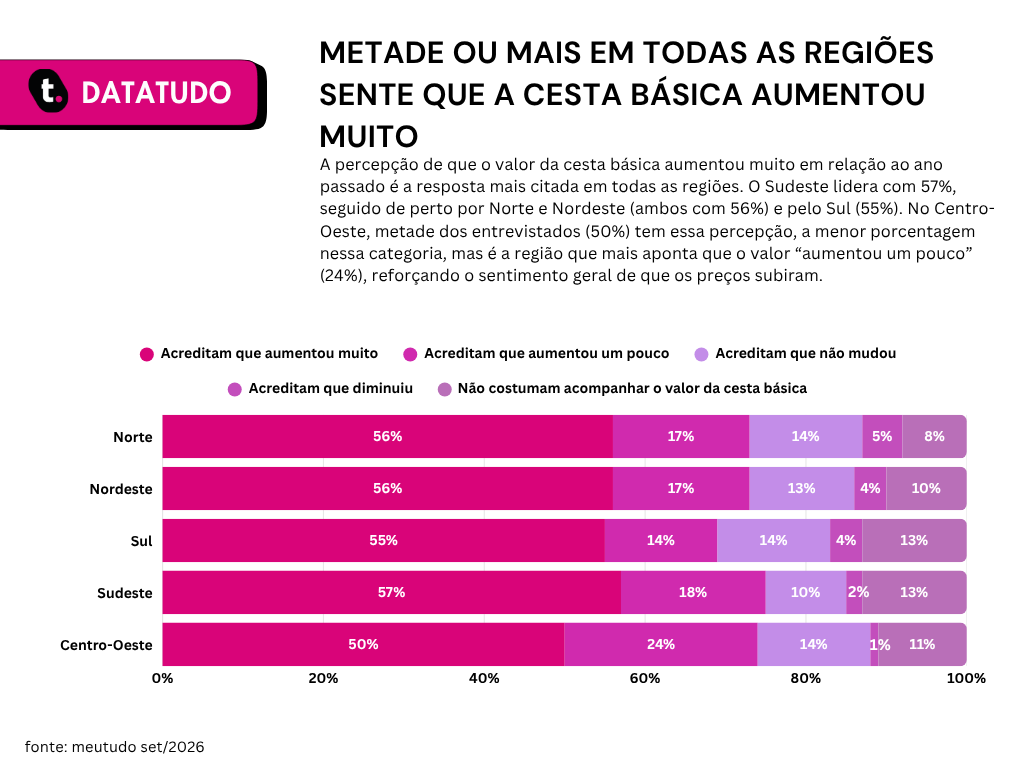
Mais da metade dos entrevistados (55%) afirmou sentir que o valor da cesta básica aumentou significativamente no último ano.
Por região, essa percepção varia de 50% a 57%, com destaque para o Sudeste (57%), seguido por Norte e Nordeste (ambos com 56%).
Confira a seguir os dados completos por região:
Essa percepção revelada pela pesquisa pode ser contextualizada por indicadores econômicos recentes.
Segundo levantamentos do Departamento Intersindical de Estatística e Estudos Socioeconômicos (DIEESE), o salário mínimo necessário para suprir as despesas básicas de uma família de quatro pessoas foi de R$ 7.565,86 em agosto de 2026.
Esse valor equivale a quase cinco vezes (4,67x) o salário mínimo (R$ 1.621,00 em 2026), evidenciando o grande desafio de manter o orçamento familiar equilibrado diante do custo de vida.
Na Pesquisa Nacional da Cesta Básica de Alimentos, do DIEESE, o conjunto dos alimentos básicos custou mais em São Paulo (R$ 900,59) em agosto de 2026, seguida por Cuiabá (R$ 851,57), Rio de Janeiro (R$ 851,19) e Florianópolis (R$ 850,90).
Entre as capitais do Norte e do Nordeste, onde a composição da cesta é diferente, os menores valores foram os de Aracaju (R$ 570,98), Natal (R$ 627,42), Maceió (R$ 627,45) e Salvador (R$ 628,89).
Além disso, os dados do Índice Nacional de Preços ao Consumidor Amplo (IPCA), medido pelo Instituto Brasileiro de Geografia e Estatística (IBGE) em setembro de 2026, mostram que a inflação oficial do país acumulou alta de 4,58% nos últimos 12 meses, segundo o IBGE.
O IPCA de alimentação no domicílio, que mede a variação de preços no mercado, acumulou 4,21% em 12 meses, abaixo do índice geral, e subiu 0,96% em setembro.
A pesquisa mostra o que os entrevistados sentem no dia a dia, o que pode variar da média nacional medida pelo IBGE.
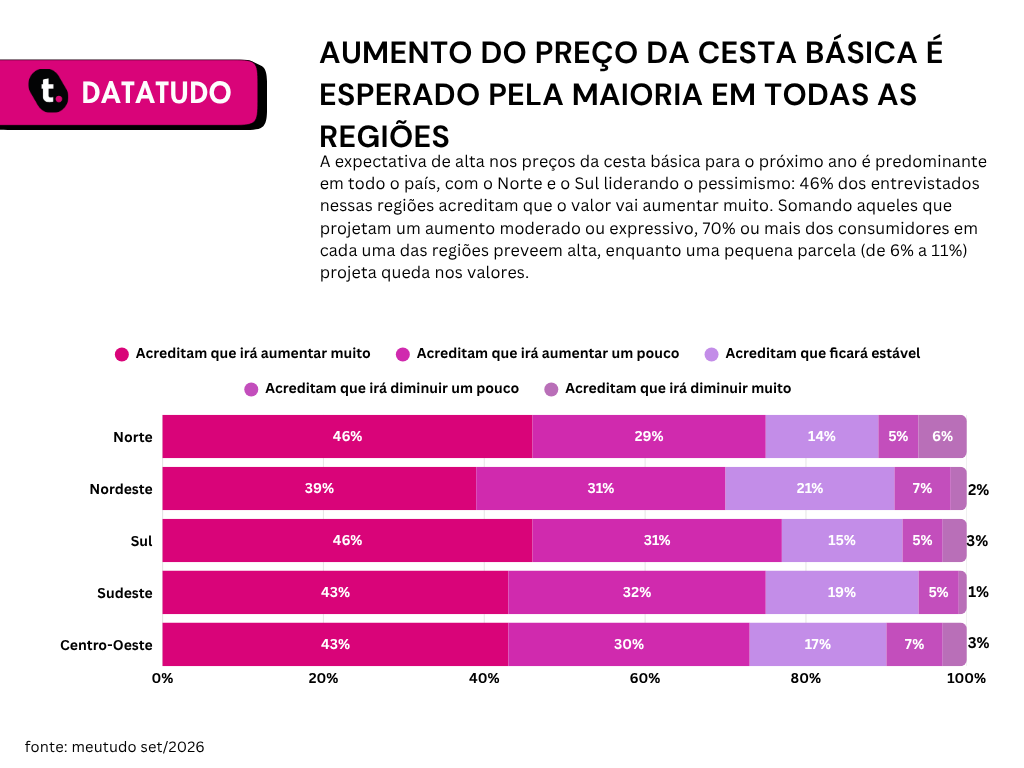
A expectativa também é de alta: em todas as regiões, pelo menos 7 em cada 10 entrevistados acreditam que o preço da cesta básica vai subir no próximo ano. No geral, são 74%.
Confira a seguir como se distribui essa expectativa por região.
O que mais pesa no carrinho
Na pesquisa, carnes, aves e peixes lideram entre os produtos que mais pesam no orçamento, enquanto guloseimas e doces são os mais citados para corte em caso de aperto. Confira detalhes nos próximos tópicos.
Os itens mais caros e o que seria cortado primeiro
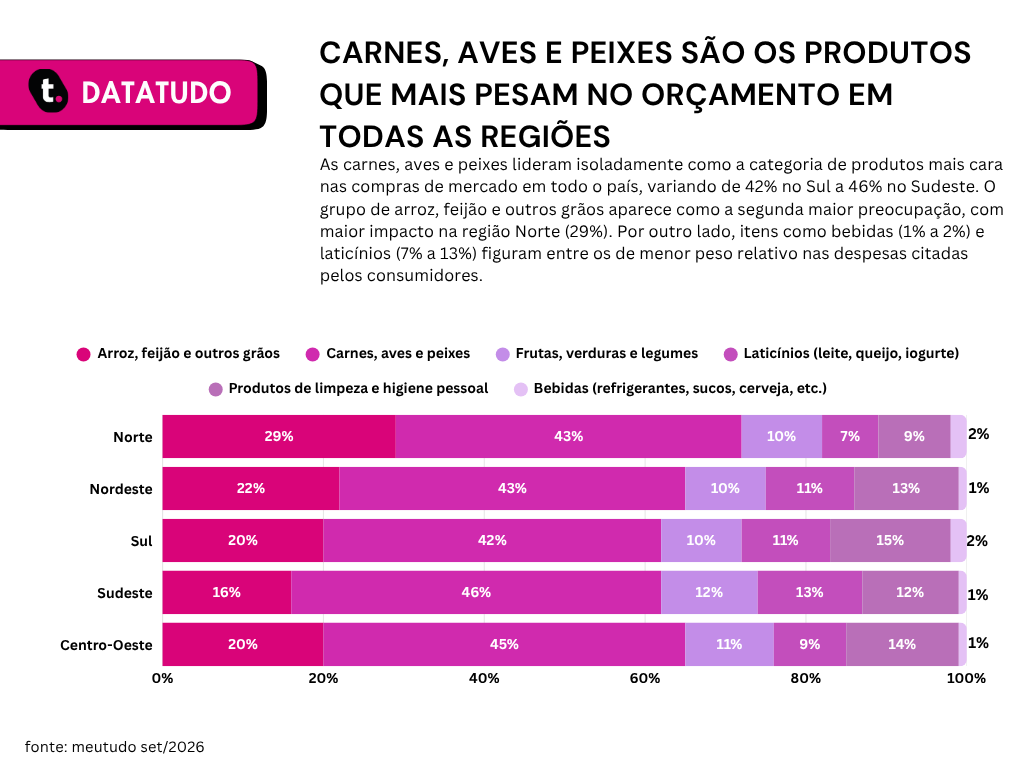
Carnes, aves e peixes lideram como a categoria de maior custo nas compras em todas as regiões, segundo 44% das respostas no geral, seguidos por arroz, feijão e outros grãos.
Confira no gráfico a seguir os dados por região:
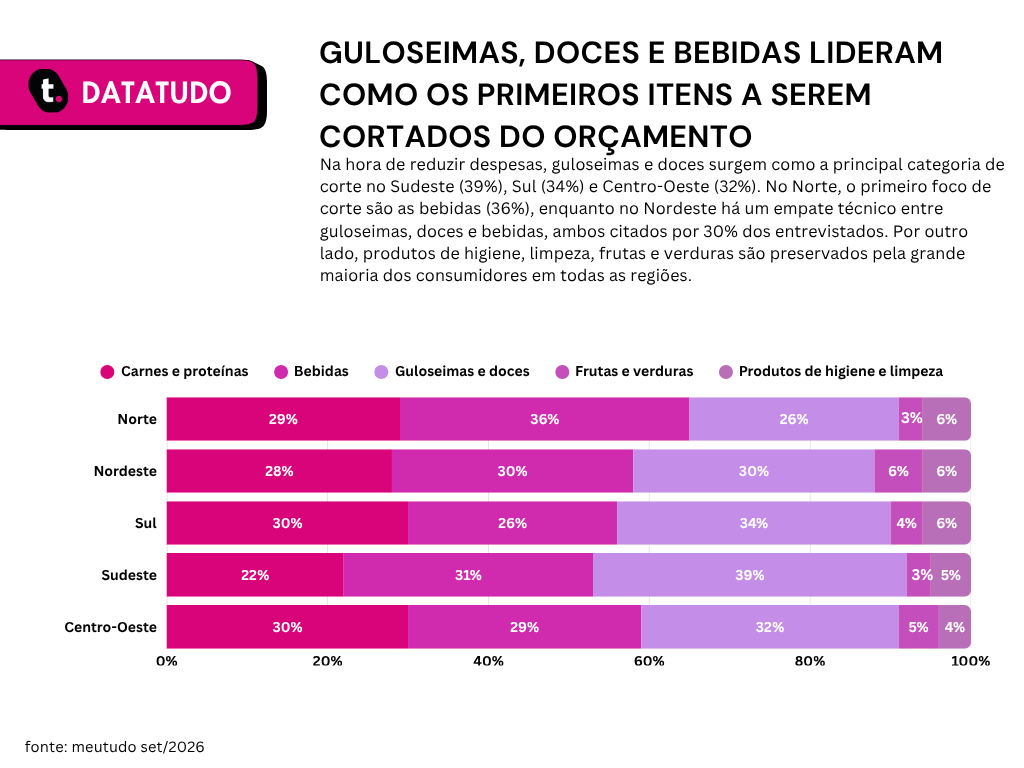
No momento de reduzir despesas, a prioridade muda: guloseimas e doces são a categoria mais citada para corte no geral (34%), superando bebidas e proteínas.
No Norte as bebidas lideram (36%), e no Nordeste há empate entre guloseimas e bebidas (30% cada).
Já as carnes, apesar de serem o item que mais pesa, são a primeira opção de corte para 22% a 30% dos entrevistados, conforme detalhado a seguir.
Vale-alimentação: quem tem e quem não tem
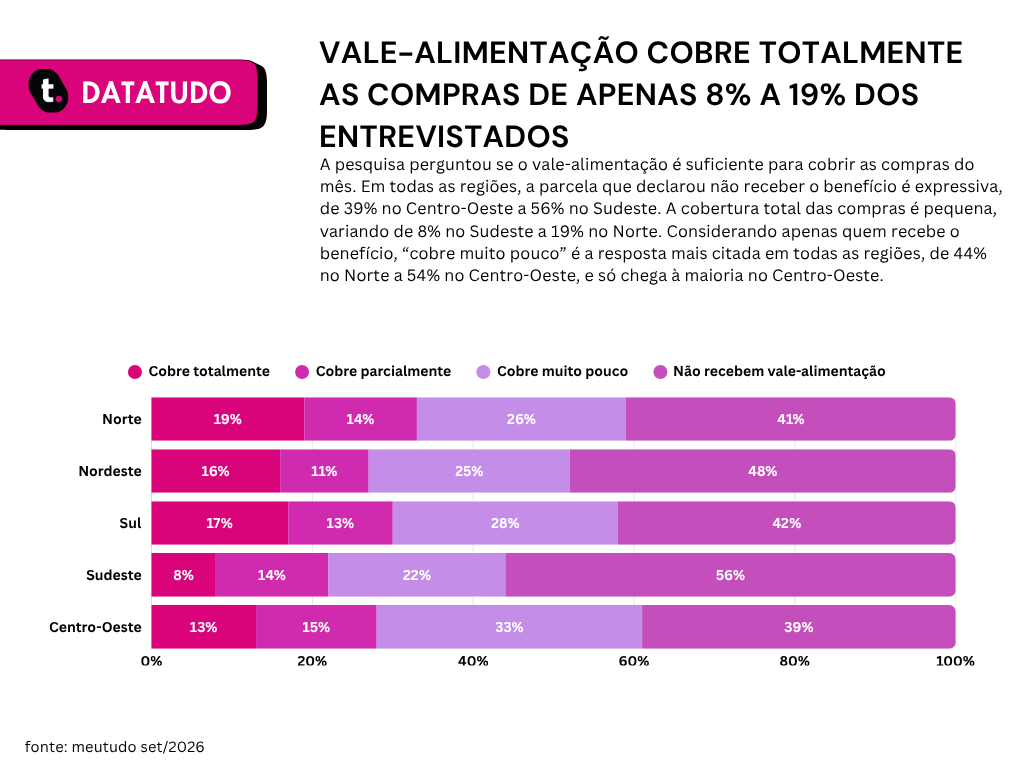
A pesquisa também perguntou se os entrevistados recebem vale-alimentação e quanto ele cobre das compras.
No geral, 48% declararam não receber o benefício, e 13% dizem que ele cobre totalmente as compras do mês.
Em todas as regiões, a cobertura integral das compras pelo benefício fica entre 8% e 19% do total de entrevistados, enquanto a parcela que declarou não receber vale-alimentação varia de 39% no Centro-Oeste a 56% no Sudeste.
Confira os resultados completos declarados por região no gráfico abaixo:
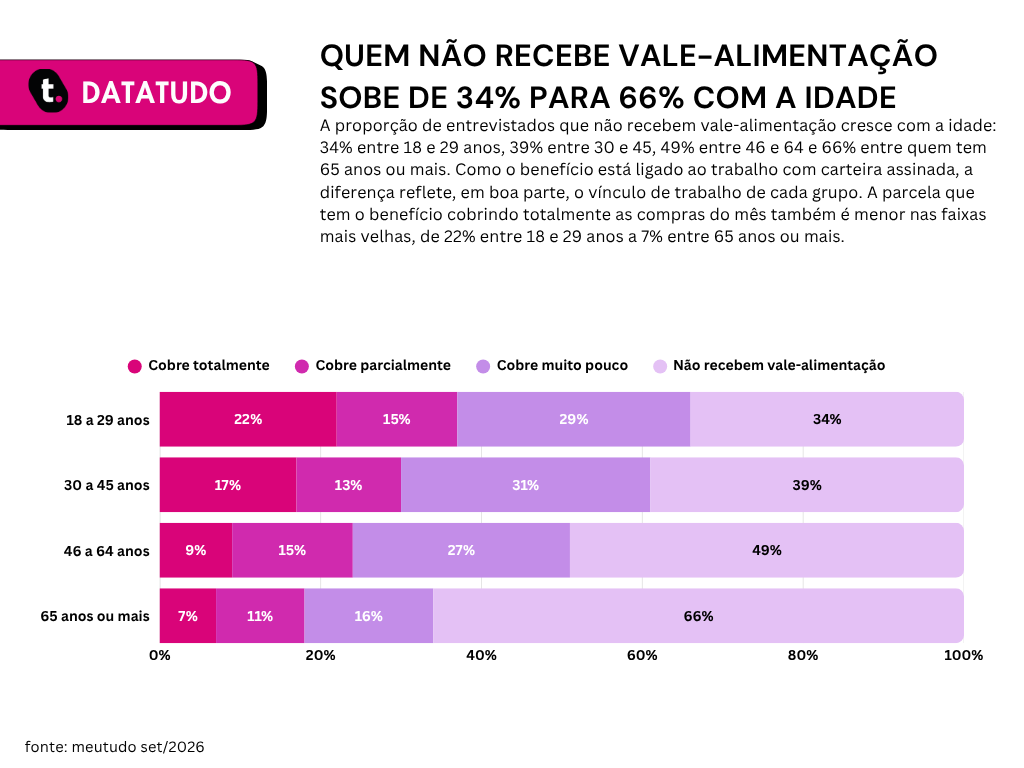
A proporção de quem não recebe vale-alimentação também varia com a idade: entre 18 e 29 anos, 34% dos entrevistados informaram não receber o benefício.
Esse percentual chega a 66% entre os participantes com 65 anos ou mais, como demonstra o gráfico a seguir.
O vale-alimentação é um benefício ligado ao trabalho com carteira assinada, e aposentados em geral não o recebem; por isso, a diferença entre as faixas etárias reflete, em boa parte, o vínculo de trabalho de cada grupo.
Entre os participantes com 65 anos ou mais, 61% afirmam comprar menos itens e 50% passaram a substituir a carne bovina por outras proteínas.
Quando o crédito pode ajudar a reorganizar as contas
Para reorganizar o orçamento com um crédito diferente em cada fase da vida é preciso substituir opções caras, como o rotativo do cartão de crédito ou o cheque especial, por outras com juros menores e condições mais acessíveis.
Antes de buscar qualquer linha de crédito, o primeiro passo é colocar as despesas no papel e identificar onde estão os maiores desafios do orçamento.
Mas atenção, o crédito não deve ser usado para pagar despesas básicas e recorrentes, como as compras do mês.
O uso consciente do crédito serve para quitar dívidas mais caras (como o cartão de crédito acumulado com as compras de mercado) e liberar espaço real e contínuo no planejamento financeiro.
Assim, para esse tipo de solução, na meutudo, a gente trabalha com opções de crédito eficiente para diferentes fases da sua vida, incluindo empréstimo para negativados.
Com um processo de contratação totalmente online, pelo nosso site ou aplicativo gratuito, mais de 20 milhões de pessoas já contaram com as soluções de crédito da meutudo.
Além disso, após um breve cadastro gratuito, você pode fazer simulações personalizadas e sem compromisso em apenas poucos cliques, com total autonomia e segurança.
Confira o passo a passo como é simples fazer o seu cadastro:
Passo a passo de cadastro no aplicativo meutudo
Você pode baixar e instalar gratuitamente o nosso aplicativo na sua loja de aplicativos, PlayStore ou App Store.
1.
Na tela inicial, clique no botão “Criar meu cadastro agora”.
Cadastrar
2.
Informe seu nome completo, celular e e-mail que você tenha acesso fácil. Em seguida, leia os termos e, caso esteja de acordo, clique no botão “Continuar”.
Cadastrar
3.
Escolha os tipos de produtos que você se interessa.
Cadastrar
4.
Insira o seu CPF e depois clique no botão "Continuar".
Cadastrar
5.
Insira sua data de nascimento e depois clique no botão "Continuar".
Cadastrar
6.
Um código de 4 dígitos será enviado por SMS para o número de celular cadastrado. Insira o código no aplicativo e continue.
Cadastrar
7.
Para finalizar, crie uma senha de acesso para seu cadastro, seguindo as instruções na tela. Lembre-se de guardar a senha em segurança. Em seguida, clique no botão “Criar senha”.
Cadastrar
8.
Cadastro concluído! Seja bem-vindo (a) ao app meutudo.
Cadastrar
9.
Ainda mais segurança: agora você pode cadastrar sua biometria e acessar o aplicativo meutudo sem precisar de senha. Aproveite!
Cadastrar


Para quem tem carteira assinada, o consignado privado CLT pode ser uma alternativa para trocar dívidas mais caras, como o rotativo do cartão e o cheque especial, por uma parcela com juros menores.
Como a parcela é descontada direto na folha, a tendência é que as taxas sejam menores do que as do cartão de crédito ou do cheque especial.
*As condições finais dependem da análise de cada caso.
Para quem recebe benefício do INSS, o empréstimo consignado, que tem desconto automático no benefício, pode ser uma forma de trocar dívidas mais caras, como o rotativo do cartão, por uma com juros menores.
Além disso, a taxa de juros do consignado INSS tem um teto definido pelo Conselho Nacional de Previdência Social (CNPS), atualmente de 1,85%.
O valor da parcela também é limitado pela margem consignável, que define quanto do benefício pode ser comprometido.
Ainda assim, o desconto acontece todos os meses até o fim do contrato, por isso é importante avaliar o orçamento mensal antes de contratar.
Seja qual for a modalidade escolhida, o objetivo é reorganizar as contas sem precisar recorrer a dívidas mais caras para pagar as despesas do dia a dia.
Isto foi útil?
Obrigado por avaliar!
Ainda tem dúvidas?

Cecília Bezerra 

Cecília Bezerra é formada em Marketing e traz bagagem em Letras. Na meutudo há mais de 4 anos, acumula o mesmo tempo no mercado de crédito. No blog, escreve principlamente sobre Educação Financeira, mas também colabora com outros temas úteis do universo das finanças. No fim, Cecília é a típica geminiana curiosa, que após passar pelos cursos de Direito e Letras, se encontrou no Marketing aqui na meutudo, onde coloca sua criatividade e comunicabilidade todos os dias a serviço do nosso time.
618 artigos escritos







Aplicativo bem fácil de usar
Comentário retirado da nossa pesquisa de satisfação 14/04/2023Atenção e o respeito à minha necessidade
Comentário retirado da nossa pesquisa de satisfação 07/03/2023É um aplicativo muito bom e tudo que tem nele é verdade, não fake news
Comentário retirado da nossa pesquisa de satisfação 30/01/2023Achei muito rápido, sem tanta burocracia
Comentário retirado da nossa pesquisa de satisfação 08/03/2023